Las ‘managed lanes’ desatan la batalla de las constructoras españolas por las autopistas de EEUU
ACS, Ferrovial, Acciona y Sacyr han convertido Estados Unidos en uno de sus principales focos de crecimiento internacional, con los carriles de peaje dinámico como uno de los activos más codiciados. Estos proyectos movilizan inversiones de miles de millones de dólares y ofrecen concesiones que habitualmente superan los 50 años.
Empresa | 14/10/2026
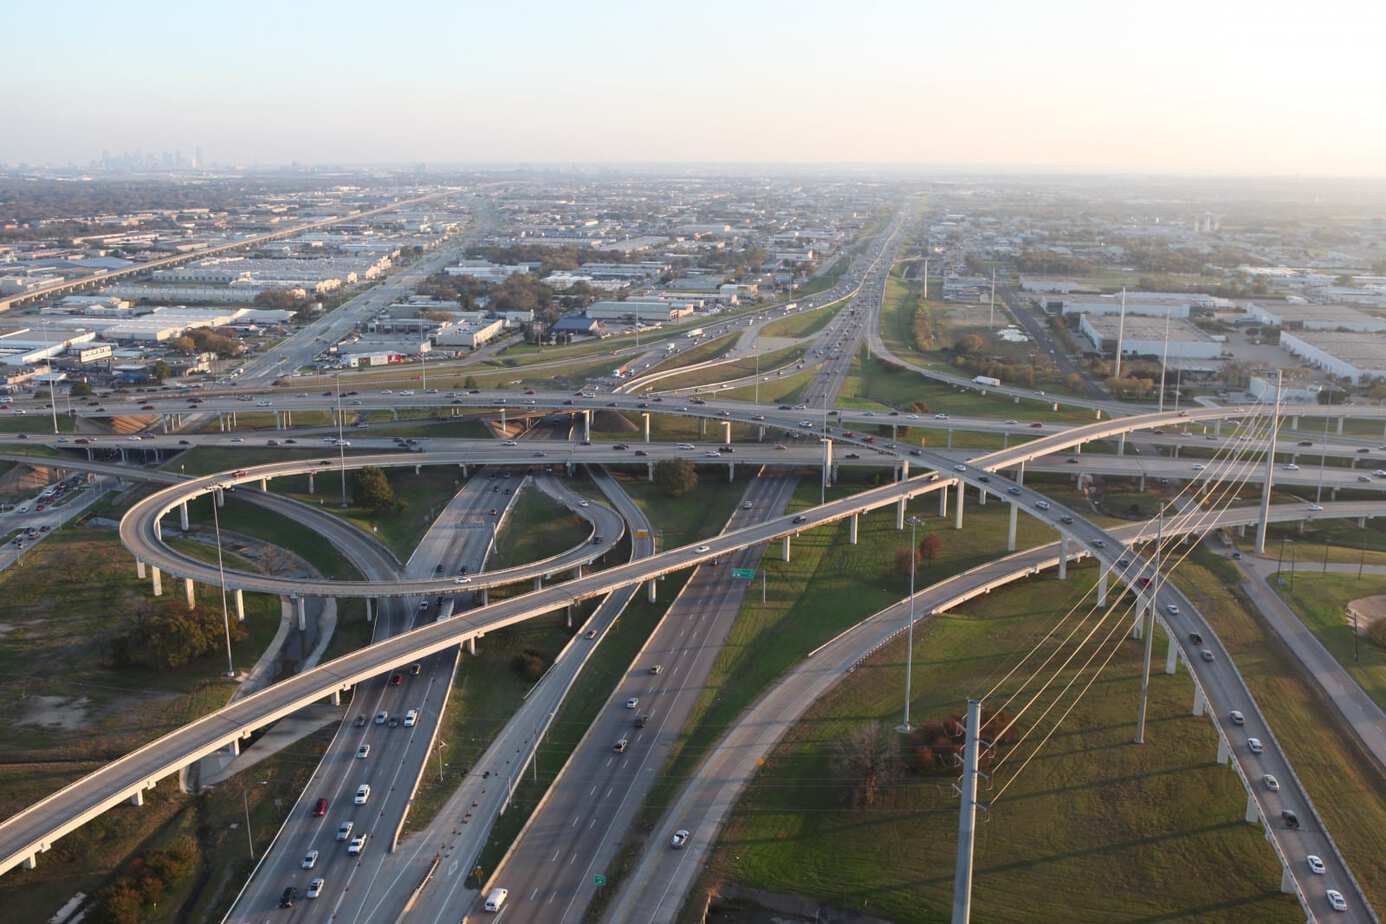
Estados Unidos se ha consolidado como un mercado prioritario para las principales constructoras españolas. ACS, Ferrovial, Acciona y Sacyr buscan ampliar su presencia en ámbitos como aeropuertos, ferrocarril, centros de datos, energías renovables, redes eléctricas, agua o universidades, aunque las denominadas ‘managed lanes’ ocupan una posición central en sus estrategias concesionales.
Estos carriles gestionados con peajes dinámicos concentran proyectos capaces de movilizar decenas de miles de millones de dólares y de transformar la dimensión de las carteras de las compañías adjudicatarias. Florentino Pérez, Rafael del Pino, José Manuel Entrecanales y Manuel Manrique, presidentes de ACS, Ferrovial, Acciona y Sacyr, respectivamente, han situado este mercado entre sus principales objetivos de crecimiento en Estados Unidos.
Los cuatro grupos del Ibex 35 han obtenido contratos relevantes de autopistas estadounidenses durante los últimos dos años. Entre las últimas adjudicaciones figura la SR-400 de Georgia, concedida al consorcio formado por ACS, Acciona y Meridiam frente a una propuesta de Ferrovial.
Más recientemente, Ferrovial, junto con la australiana Transurban y el fondo franco-estadounidense Tikehau Star America, logró la adjudicación de la I-24 Sudeste de Tennessee.
Esta última operación ha generado discrepancias después de que el consorcio de ACS y Acciona solicitara información sobre el proceso. La oferta del grupo de la familia Del Pino alcanzó un valor de 34.000 millones de dólares, aproximadamente el doble que las propuestas rivales. Sacyr también participó mediante un consorcio, al igual que FCC, aunque esta última presentó una oferta con menores aspiraciones.
Georgia y Carolina del Norte abren nuevas oportunidades
La próxima gran batalla se sitúa en la I-285 Este de Atlanta, en Georgia, donde compiten tres consorcios liderados respectivamente por ACS y Acciona, Ferrovial y Sacyr.
Ferrovial concurre en esta ocasión sin Transurban como socio y afronta la licitación después de su victoria en Tennessee. Ante las dudas del mercado sobre las elevadas necesidades de financiación derivadas de estos proyectos, la compañía ha defendido que dispone de capacidad suficiente para afrontar ambos contratos gracias, entre otros factores, a los dividendos generados por sus actuales ‘managed lanes’ estadounidenses. La inversión estimada para la I-285 sería inferior a la de la I-24.
La presencia española también está asegurada en futuras licitaciones. Cuatro consorcios encabezados por ACS, Ferrovial, Acciona y Sacyr están clasificados para competir por la I-77 Sur de Carolina del Norte.
A medio plazo se preparan además nuevos proyectos de peajes dinámicos en distintos estados estadounidenses, lo que ampliará las oportunidades para las compañías españolas.
El atractivo de este mercado responde a varios factores. Por un lado, Estados Unidos ofrece seguridad jurídica e institucional y estabilidad contractual en concesiones a largo plazo, frente a la mayor incertidumbre regulatoria que las compañías perciben en otras regiones.
También destaca la escala de las inversiones promovidas por los departamentos estatales de Transporte, que permite acceder a proyectos de varios miles de millones de dólares difíciles de replicar en mercados europeos maduros y que históricamente han ofrecido rentabilidades de doble dígito alto.
A ello se suma el peso del dólar como divisa global, que permite a las compañías reforzar la generación de caja de sus matrices frente a determinados riesgos cambiarios internacionales.
Más de 1.770 kilómetros de carriles gestionados
La red estadounidense de autopistas combina mayoritariamente la gestión pública con proyectos de explotación privada. Dentro de estos últimos existen principalmente tres modelos: peajes tradicionales, pagos por disponibilidad y carriles gestionados con peajes dinámicos.
Las empresas españolas han participado en las tres modalidades durante las últimas dos décadas, aunque actualmente concentran gran parte de su interés en las ‘managed lanes’.
Dentro de este modelo existen distintas fórmulas, como los ‘choice lanes’, ‘express toll lanes’, ‘variable toll lanes’ o los carriles de peaje para vehículos de alta ocupación, denominados HOT.
Todos comparten una misma lógica: son carriles integrados en autopistas existentes cuyo tráfico se gestiona mediante requisitos de acceso, criterios de elegibilidad de los vehículos o peajes con tarifas variables en función de la demanda.
El concesionario asume habitualmente el diseño, financiación, construcción y explotación de los peajes durante periodos superiores a 50 años. Además de sufragar la construcción, puede abonar un valor concesional a la Administración a cambio de gestionar los ingresos del activo.
La dimensión financiera puede ser muy elevada. En el caso de la SR-400, por ejemplo, la cartera estimada alcanza los 60.000 millones, frente a alrededor de 10.000 millones de inversión.
Los estados recurren cada vez más a este tipo de infraestructuras para combatir la congestión, especialmente en las grandes áreas metropolitanas, y obtener recursos destinados a financiar nuevos proyectos de transporte.
Entre 2012 y 2024 se abrieron en Estados Unidos 90 nuevas instalaciones de peaje, de las que 56 fueron carriles gestionados, según la Asociación Internacional de Puentes, Túneles y Autopistas de Peaje (IBTTA).
Actualmente existen ‘managed lanes’ en 11 estados, gestionadas por 32 organizaciones y distribuidas a lo largo de más de 1.770 kilómetros de carretera. De ellas, 24 están administradas por entidades públicas y ocho por operadores privados.
A esta red se incorporarán la I-24 de Tennessee, la I-285 Este de Georgia, la I-77 Sur de Carolina del Norte y los futuros proyectos desarrollados mediante esquemas de colaboración público-privada.
Entre las oportunidades que figuran en el ‘pipeline’ de las constructoras aparecen un nuevo tramo de la I-495 de Virginia, la I-65 de Tennessee y la I-285 Oeste. Arkansas, Illinois, Luisiana, Oregón y Carolina del Sur también estudian desarrollar sus primeras ‘managed lanes’, aunque todavía sin un modelo definido.
Actualmente existen carriles gestionados por empresas privadas en Texas, Virginia y Carolina del Norte, mientras que Georgia y Tennessee ya han adjudicado sus primeros proyectos. California, Washington, Utah, Colorado, Minnesota, Florida, Maryland, Texas y Georgia cuentan además con infraestructuras de este tipo bajo gestión pública.
Ferrovial lidera entre los operadores privados
Las ocho ‘managed lanes’ explotadas actualmente por compañías privadas se reparten entre dos grupos. Ferrovial gestiona cinco: la NTE, la NTE 35 W y la LBJ, en Texas; la I-77, en su tramo norte, en Carolina del Norte; y la I-66, en Virginia.
La australiana Transurban controla otras tres en Virginia: la I-495 Capital Beltway, la I-95/395 y la I-95. Ambas compañías figuran como accionistas mayoritarios de sus respectivas concesionarias, acompañadas fundamentalmente por fondos de infraestructuras y de pensiones.
ACS y Acciona, junto con Meridiam, se sumarán a este grupo cuando entre en servicio la SR-400, mientras que Ferrovial y Transurban harán lo propio con la I-24 Sudeste de Tennessee.
La presencia española en las autopistas estadounidenses, sin embargo, va más allá de los carriles dinámicos. Abertis, controlada por ACS y la italiana Mundys, entró en Estados Unidos en 2020 con la autopista de peaje tradicional Elizabeth River, en Virginia, que incluye dos túneles.
Globalvia desembarcó en el país en 2016 mediante la adquisición de Pocahontas Parkway, también en Virginia. Acciona y Sacyr ampliarán esta presencia cuando entre en funcionamiento el nuevo puente de peaje de la I-10 sobre el río Calcasieu, en Luisiana, adjudicado hace dos años.
Iridium, concesionaria de ACS, opera desde 2009 la I-595 de Florida bajo un régimen de pago por disponibilidad.
Junto a las compañías españolas, también mantienen posiciones relevantes en la red viaria estadounidense operadores internacionales como la francesa Vinci o la australiana Atlas Arteria, además de fondos como Meridiam, Tikehau Star America e IFM.
El actual posicionamiento de ACS, Ferrovial, Acciona y Sacyr culmina un proceso de implantación en Estados Unidos iniciado a finales del siglo XX. Las compañías comenzaron participando en contratos tradicionales de obra pública y posteriormente trasladaron al mercado estadounidense la experiencia financiera y concesional adquirida en las autopistas de España y América Latina durante las décadas de 1980 y 1990.
Frente a un modelo basado exclusivamente en la construcción, las empresas españolas avanzaron hacia esquemas en los que aportaban capital, estructuraban deuda y asumían el mantenimiento y explotación de las infraestructuras durante largos periodos.
De Chicago Skyway a los grandes corredores dinámicos
Uno de los hitos de esta expansión llegó en 2004, cuando Ferrovial, a través de Cintra y en consorcio con Macquarie, obtuvo la concesión de Chicago Skyway, en Illinois, por 1.830 millones de dólares y un periodo de explotación de 99 años.
A comienzos de 2006, el mismo consorcio se hizo con la gestión de Indiana Toll Road por 3.800 millones de dólares y un plazo de explotación de 75 años. Ambos eran activos ‘brownfield’, es decir, carreteras ya construidas y en funcionamiento, con un historial consolidado de tráfico.
Posteriormente, las compañías españolas comenzaron a asumir también el riesgo completo de proyectos construidos desde cero. Ferrovial lideró el consorcio encargado de construir y operar la SH-130 de Texas, concebida para aliviar el tráfico de la I-35 entre Austin y San Antonio. Más adelante llegaron las ‘managed lanes’ de Texas, Carolina del Norte y Virginia, a las que ahora se suma Tennessee.
ACS desembarcó en el mercado concesional estadounidense en 2008 con la I-595 de Florida. Posteriormente, Hochtief obtuvo Presidio Parkway, en California, y en 2015 el grupo consiguió su primera ‘managed lane’, la SH-288 de Texas.
Acciona y Sacyr, por su parte, lograron su primer proyecto viario concesional en Estados Unidos con el puente de la I-10 de Luisiana.
Las ‘managed lanes’ se han convertido en uno de los mayores generadores de dividendos de Ferrovial a nivel mundial, únicamente por detrás de la autopista 407 ETR de Toronto.
El desarrollo del negocio también ha dejado operaciones menos favorables. Ferrovial tuvo que recurrir al Chapter 11 de la legislación estadounidense para Indiana Toll Road y SH-130 después de que el tráfico y los ingresos reales quedaran por debajo de las previsiones iniciales.
ACS y Abertis también afrontaron la extinción anticipada de la concesión de la SH-288 por parte del Departamento de Transportes de Texas. La Administración recuperó el control de la infraestructura ante el crecimiento de su tráfico y el concesionario recibió más de 1.500 millones de euros como compensación.
La operación afectó especialmente a Abertis, que había adquirido meses antes a ACS una participación mayoritaria con una valoración significativamente superior al importe del rescate, generando tensiones entre ACS y Mundys.
La rotación de activos también forma parte de la estrategia seguida por los grupos españoles para obtener liquidez, reducir deuda y financiar nuevas inversiones. Ferrovial vendió Chicago Skyway, mientras que ACS traspasó Presidio Parkway y redujo sus posiciones en la I-595 y la SH-288.


