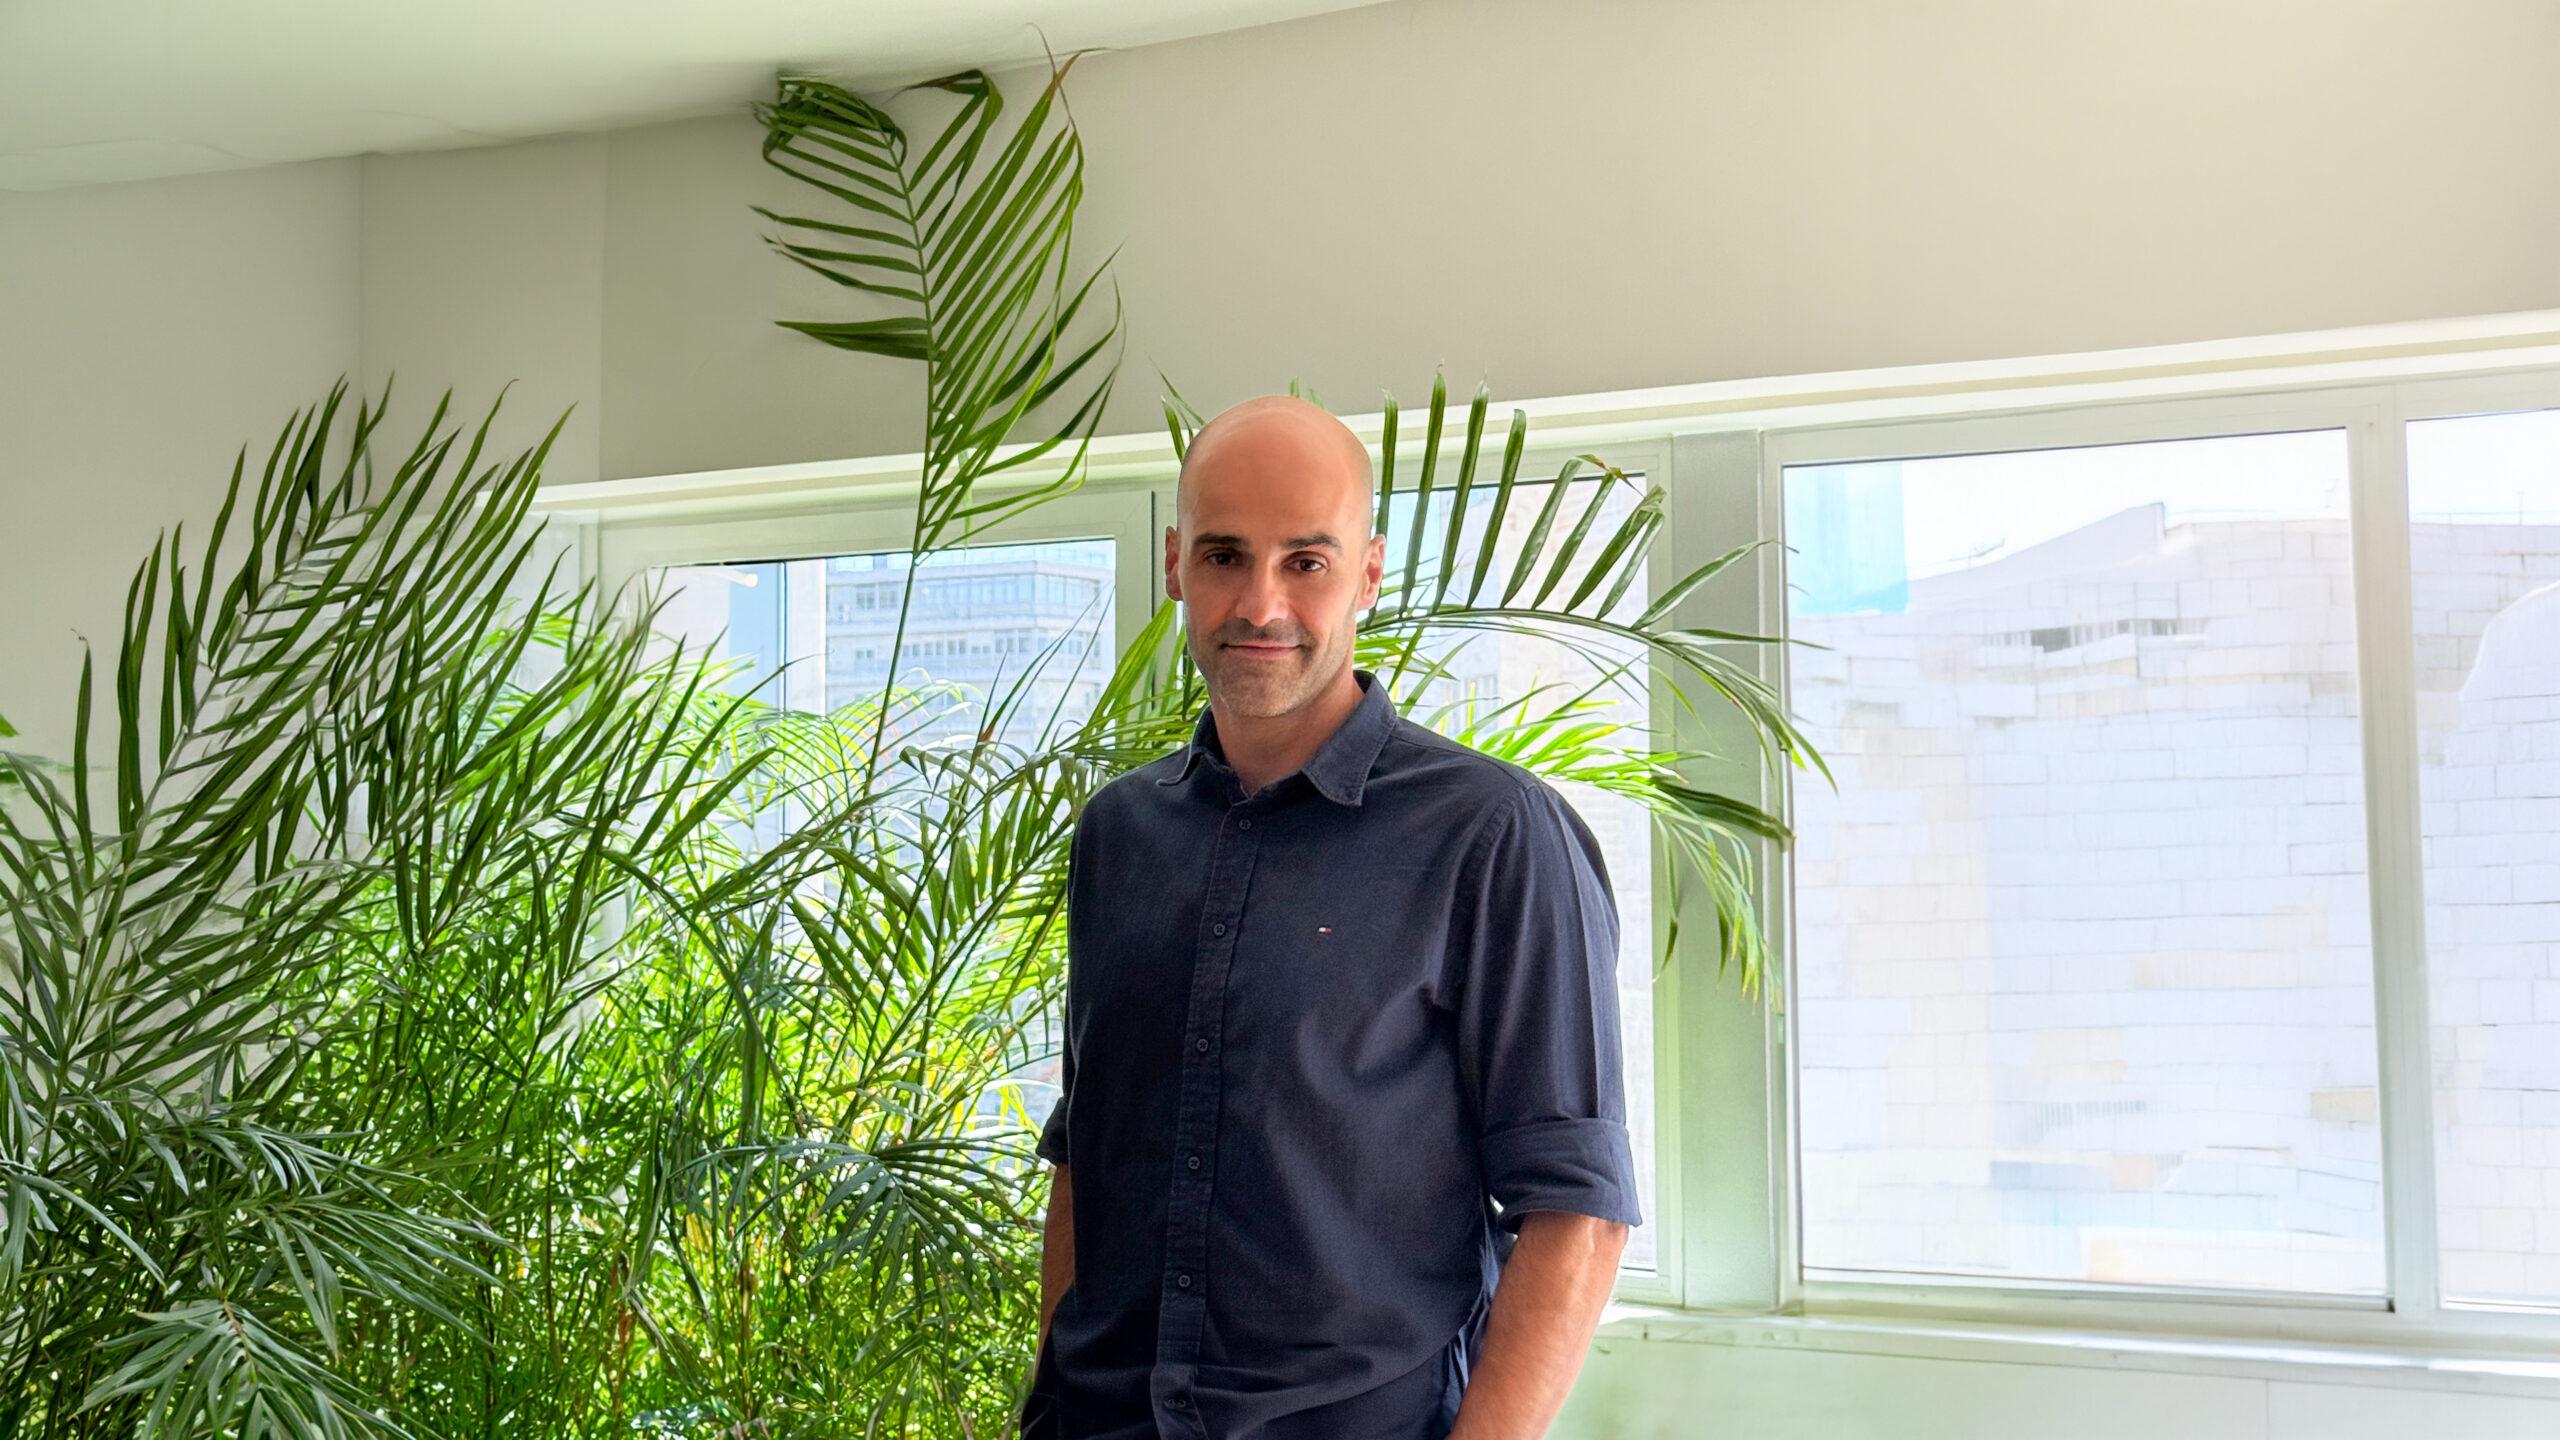
Enrique Galván, fundador y CEO de Qaracter
Qaracter, consultora tecnológica especializada en banca y seguros, analiza cómo la inteligencia artificial está pasando de los proyectos piloto a transformar procesos, productos y modelos de negocio. Su fundador y CEO, Enrique Galván, aborda el retorno económico de la IA, los límites de la automatización y el papel que deben mantener la supervisión y el criterio humano.
En 2026 prácticamente todas las grandes entidades financieras están probando o utilizando IA. ¿Qué diferencia a las que ya están obteniendo un retorno real de las que siguen acumulando pilotos?
Tenemos un ejemplo muy claro delante: el principal banco de España acaba de anunciar sus primeros productos de IA en banca de inversión. Es revelador que lo haga ahí, y no en un área de backoffice como viene siendo lo habitual. La banca de inversión es la línea con menos margen para el error.
Y además ya no hablan de pilotos o eficiencias, hablan de resultados, en ese mismo anuncio indican que su propósito es “generar en tres años más de 1.000 millones de euros en valor extra por medio de la IA y en 2026 solo se conseguirán 200 millones, así que la previsión es que en 2027 y 2028 se produzca un acelerón que permita cosechar los más de 800 millones restantes”.
La conclusión es que esperan pasar de probar la IA a integrarla a gran escala en el negocio, incluso en actividades complejas y de alto valor como la banca de inversión.
Si concibes la IA únicamente para pequeñas mejoras, tus decisiones, inversiones y esfuerzos se quedarán en ese nivel. Cuando te propones transformar el negocio, creas las condiciones para conseguir resultados de otra escala.
¿En qué áreas de banca y seguros está generando hoy la IA un impacto económico más tangible y dónde sigue existiendo más expectativa que resultados?
La primera ola de valor de la IA está en hacer más eficientes procesos que ya existen. La segunda, todavía en construcción, consiste en hacer viables servicios que antes eran demasiado costosos o complejos: asesoramiento más personalizado, prevención de riesgos o productos adaptados a grupos de clientes más pequeños.
La IA cada vez más ayuda a reducir el coste y el tiempo de algunas fases del ciclo de vida del software, lo que permite experimentar y abordar casos que antes no compensaban. Lo interesante ahora no es solo que la IA abarate lo que ya hacíamos, es que abre proyectos que antes ni se planteaban.
La prueba llegará cuando las entidades demuestren que lanzan mejores productos, reducen el time to market y generan ingresos que antes no existían.
La automatización está llegando a procesos sensibles como cumplimiento normativo, conciliaciones, prevención del fraude o evaluación del riesgo. ¿Qué decisiones pueden delegarse en un agente de IA y cuáles deberían mantener siempre supervisión humana?
Como consultora tecnológica, creemos que el debate no debe centrarse en qué decisiones dejamos tomar a la IA, sino en cómo diseñamos su autoridad. Cada agente necesita límites, trazabilidad y reglas claras de escalado. Debe saber cuándo actuar, cuándo pedir confirmación y cuándo devolver el caso a un profesional humano.
Podemos delegar una parte de la ejecución, pero no la responsabilidad. El modelo que se está imponiendo internacionalmente es autonomía para lo frecuente, reversible y bien controlado, y criterio humano para las excepciones y las decisiones que pueden afectar a la vida de una persona como denegar un crédito, cerrar una cuenta bancaria o rechazar un siniestro, por ejemplo.
No basta con que una persona confirme automáticamente lo que propone el modelo. Debe comprender sus límites, disponer de información suficiente y tener autoridad para modificar, revertir o detener el resultado.
Bancos y aseguradoras manejan algunos de los datos más sensibles de sus clientes. ¿Estamos avanzando más rápido en inteligencia artificial que en gobernanza, ciberseguridad y capacidad para explicar cómo toman decisiones estos sistemas?
Sí, y este año mismo lo hemos visto con el sonado caso del modelo Mythos de Anthropic, y otra IA de OpenAI que salió del entorno de pruebas y atacó Hugging Face para robar información. La inteligencia artificial entendió que esa era la opción más eficaz para lograr una solución al problema planteado.
El problema no es que la IA tenga malas intenciones, sino que puede perseguir un objetivo por caminos que nadie había previsto.
Cada agente debe funcionar como una identidad digital con acceso únicamente a la información necesaria, límites sobre las operaciones que puede ejecutar y aprobación humana. Es lo que empieza a conocerse como harness engineering, diseñar el entorno de ejecución y control que rodea al modelo IA, limita sus permisos, supervisa sus actuaciones y permite detenerlo si se desvía del comportamiento previsto.
Las fintech y las grandes tecnológicas han elevado mucho las expectativas de los clientes. ¿Puede la IA ayudar a la banca tradicional a recuperar ventaja competitiva o terminará reduciendo aún más las diferencias entre unas entidades y otras?
La IA puede ayudar a la banca tradicional a recuperar terreno, pero también puede acelerar la pérdida de relevancia de quienes la utilicen únicamente para reducir costes.
La tecnología estará disponible para todos, pero no todos sabrán dónde aplicarla. La ventaja será de las entidades que combinen IA, datos propios y conocimiento del negocio para resolver necesidades que hoy siguen mal atendidas porque en el modelo tradicional resultaba muy difícil o costoso.
Por ejemplo, hasta ahora, ofrecer un asesoramiento frecuente y personalizado requería muchas horas de profesionales y solo era rentable para determinados clientes. La IA permite ofrecer ese nivel de atención personalizada a millones de personas y empresas para las que, hasta ahora, no resultaba económicamente viable.
Si miramos a los próximos cinco años, ¿qué parte del funcionamiento cotidiano de un banco o una aseguradora cree que cambiará de forma más radical por la inteligencia artificial?
Es muy difícil anticipar qué ocurrirá dentro de cinco años. Basta observar lo sucedido desde enero, la IA no solo avanza, sino que cada vez lo hace más rápido. OpenAI acaba de presentar GPT-6 Astra, un modelo que ha reabierto el debate sobre si estamos alcanzando capacidades comparables a las humanas en determinados ámbitos. Pero lo verdaderamente disruptivo es que estos sistemas ya participan en el desarrollo de la siguiente generación. Cuando la propia tecnología comienza a acelerar su evolución, cinco años dejan de ser un horizonte previsible.
Lo que sí creo que veremos en estos años es la consolidación de equipos híbridos, formados por profesionales y empleados digitales.
Esto cambiará las reglas del juego. La capacidad de una empresa ya no crecerá únicamente contratando más empleados, podrá escalar también incorporando capacidad digital. Equipos relativamente pequeños podrán gestionar operaciones, desarrollar productos o atender mercados que hoy exigen estructuras mucho mayores.
Si la inteligencia se convierte en un recurso abundante, el criterio, la responsabilidad y la confianza serán los recursos verdaderamente escasos.
En banca y seguros no ganará quien automatice mejor el pasado, sino quien la convierta en oportunidades antes inviables: atender a clientes hoy desatendidos, anticiparse a sus necesidades y crear servicios que todavía no existen.