Fedea alerta de que las restricciones a construir y alquilar agravan la escasez de vivienda
Las restricciones a la construcción, la compraventa y el alquiler están contribuyendo a agravar la escasez de vivienda en España, según un estudio publicado por la Fundación de Estudios de Economía Aplicada (Fedea) y elaborado por Benito Arruñada, catedrático de la Universidad Pompeu Fabra (UPF).
Actualidad | Vivienda | 18/11/2026
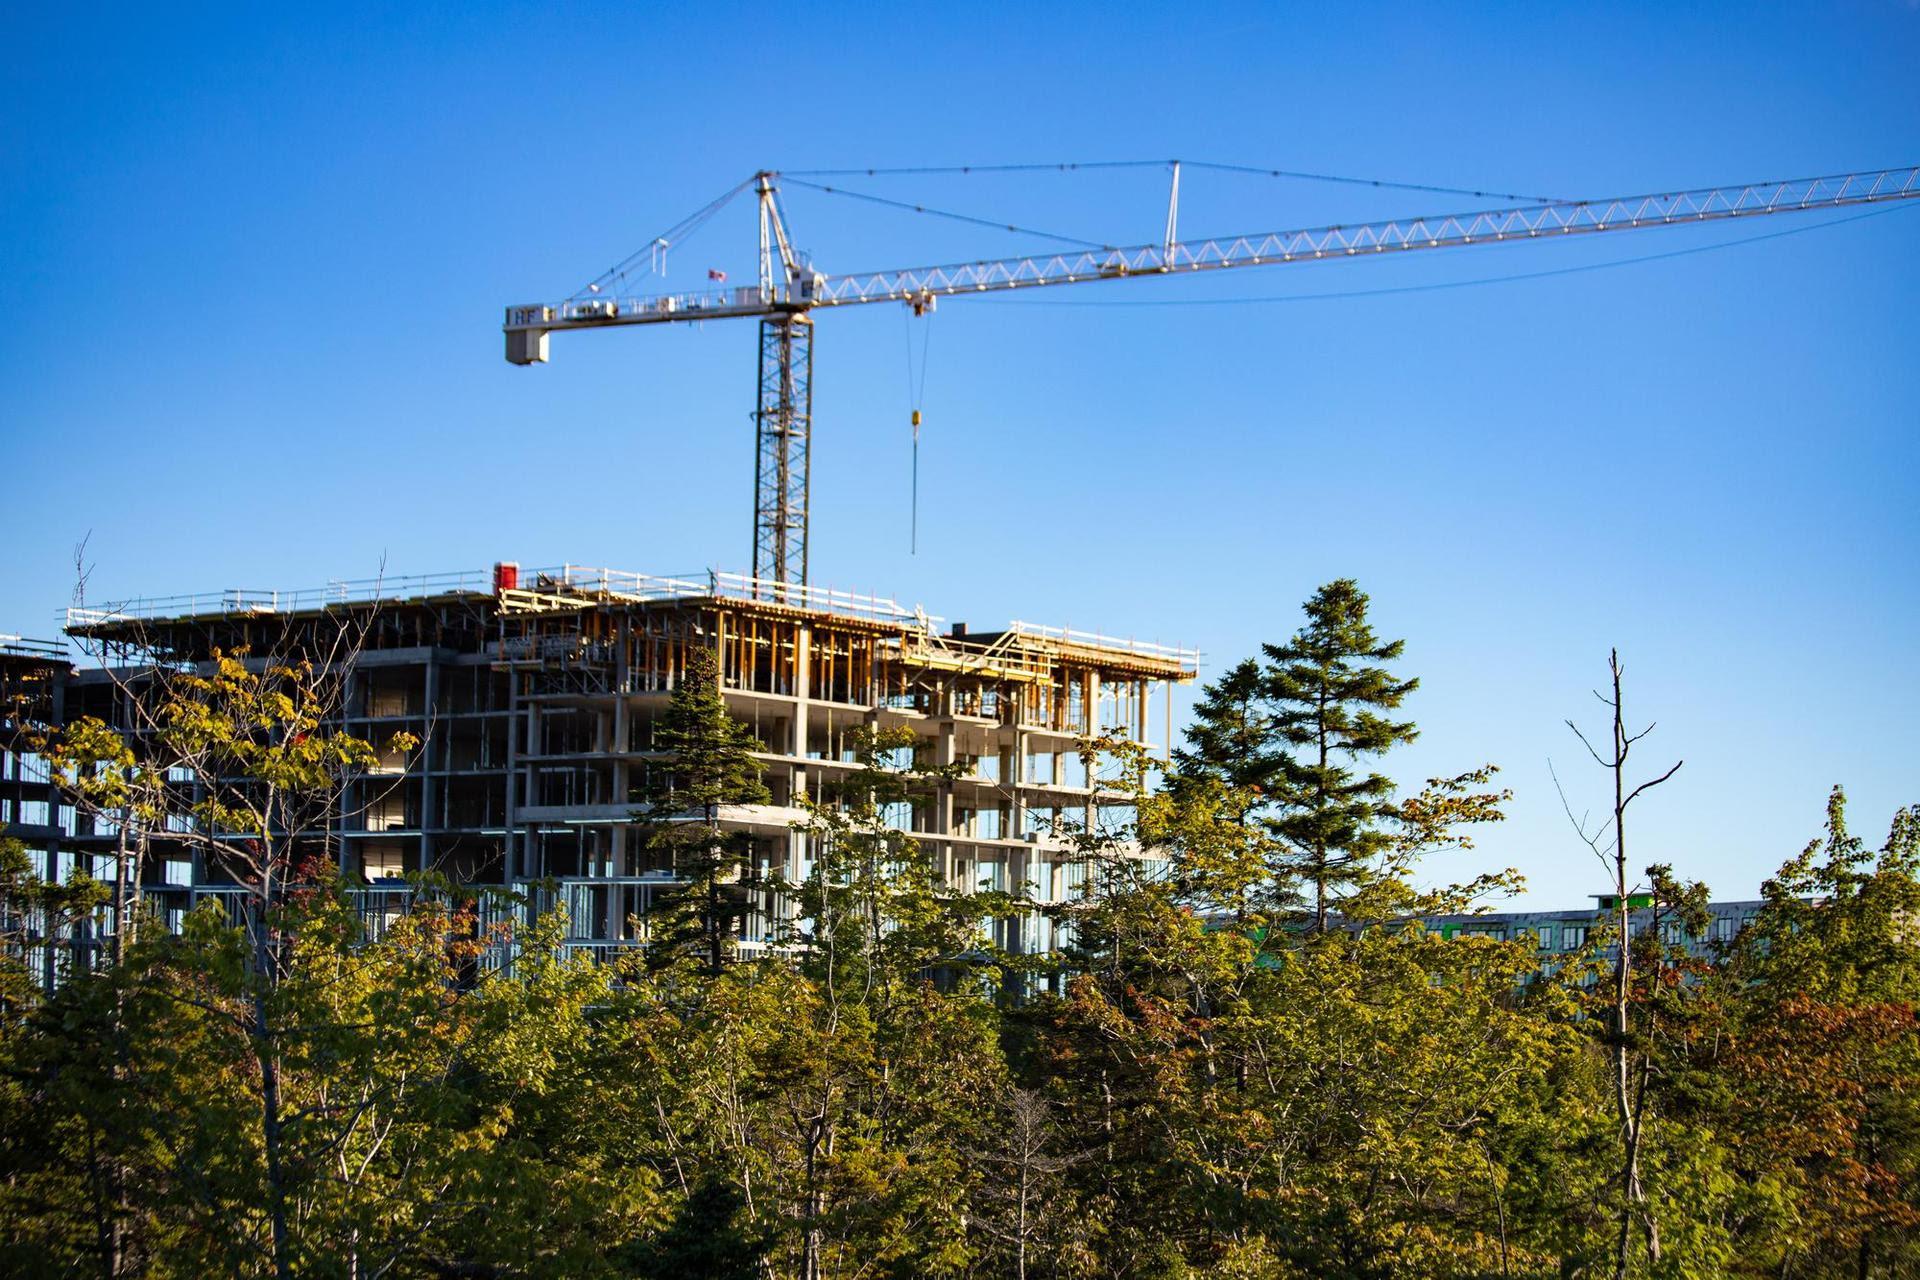
El informe, titulado ‘El problema de la vivienda: escasez y carestía por voluntad propia’, sostiene que «los fallos de la política agravan, en vez de corregir, los del mercado de vivienda» y considera que las limitaciones existentes perjudican especialmente a quienes buscan acceder a una vivienda.
Urbanizar suelo puede requerir hasta 15 años
En el segmento de vivienda nueva, el estudio vincula parte de la falta de suelo edificable a decisiones políticas y a la capacidad de distintos colectivos para bloquear promociones sin asumir íntegramente los costes derivados de hacerlo.
A partir de estimaciones de la Comisión Nacional de los Mercados y la Competencia (CNMC), el informe señala que transformar suelo hasta hacerlo urbanizable requiere entre diez y quince años y que, en algunos casos, los plazos superan los veinte.
A ello se suma la fiscalidad. Un supuesto elaborado por el Consejo General de Economistas (CGE) cifra la carga tributaria acumulada en el 25,78 % del desembolso final realizado por el comprador.
En la vivienda usada, Fedea sostiene que una fiscalidad elevada sobre las transmisiones y comparativamente menor sobre la tenencia penaliza la movilidad residencial y favorece que determinados inmuebles permanezcan vacíos o infrautilizados.
El informe recuerda que la OCDE ha recomendado a España «reducir gradualmente los impuestos sobre transmisiones», cuyos tipos se encuentran entre los más elevados de sus países miembros.
Fedea cuestiona los límites al alquiler
El estudio también analiza la regulación del mercado del alquiler y sostiene que los controles de rentas, las prórrogas de los contratos y las dificultades para recuperar los inmuebles pueden beneficiar al inquilino que ya dispone de un contrato, pero reducir las posibilidades de quienes buscan vivienda.
Según el autor, estas medidas pueden llevar a los propietarios a «retirar oferta y seleccionar inquilinos más solventes».
En el caso de la regulación catalana de 2020, el trabajo recoge estimaciones que apuntan a una reducción media de las rentas cercana al 5 %, acompañada de una caída de las nuevas contrataciones próxima al 10 %.
Arruñada advierte también de que los seguros contra el impago pueden reducir el riesgo asumido por el propietario, aunque sus criterios de selección pueden terminar excluyendo a los candidatos más vulnerables.
El estudio analiza el último decreto de vivienda
Fedea dedica parte del informe al decreto de vivienda convalidado el pasado 12 de noviembre por la Diputación Permanente del Congreso.
La norma incluye nuevas prórrogas anuales de hasta dos años y límites a la actualización de las rentas hasta finales de 2027. Además, obliga a la Administración, bajo determinados supuestos, a «ofrecer una alternativa habitacional o atender la deuda y las costas» del inquilino cuando hayan transcurrido dos meses sin una solución.
Para Arruñada, este mecanismo «recoge parcialmente el principio de financiar la asistencia con recursos públicos», aunque su efectividad dependerá de que el pago sea «suficiente, puntual y exigible».
El autor considera que algunas de estas políticas pueden resultar «electoralmente rentables» porque sus beneficiarios perciben de forma directa la ventaja inmediata, mientras que quienes contratarán en el futuro identifican con mayor dificultad los costes derivados de una menor oferta.
El estudio basa parte de estas conclusiones en microdatos de encuestas del Centre d’Estudis d’Opinió (CEO), 40dB y el Centro de Investigaciones Sociológicas (CIS).
En Cataluña, residir en una vivienda de alquiler se asocia con 12 puntos porcentuales más de apoyo a la regulación de precios frente a quienes viven en una vivienda propia ya pagada. Por el contrario, disponer de otra vivienda alquilada se relaciona con 19,8 puntos menos de respaldo.
En un experimento del CEO, mencionar que el propietario de una vivienda es un banco o un fondo eleva en 1,5 puntos sobre diez la justificación de su ocupación.
Cinco reformas para ampliar la oferta
El trabajo propone cinco líneas de actuación para incrementar la oferta de vivienda nueva y usada.
La primera pasa por facilitar la construcción mediante mayores usos y densidades, evaluar el coste de las exigencias de calidad y revisar qué intereses pueden justificar un veto a nuevos desarrollos y cuáles podrían protegerse mediante una indemnización.
También propone reequilibrar la fiscalidad reduciendo los gravámenes sobre la construcción y las transmisiones, evitar gravar plusvalías puramente inflacionistas y compensar estas rebajas mediante otros ingresos, incluidos los derivados de la tenencia, o mediante una reducción del gasto.
La tercera línea busca reforzar la seguridad jurídica y la libertad contractual, respetando los contratos, facilitando su ejecución y recuperando mayor libertad para pactar rentas y duración, sin diferenciar entre arrendadores en función de su tamaño.
Fedea plantea además separar la asistencia social de la contratación privada, de manera que las ayudas a personas vulnerables se financien con recursos públicos explícitos y no recaigan sobre el arrendador o acreedor.
Finalmente, propone aumentar la subsidiariedad normativa y la transparencia para permitir soluciones distintas entre territorios, comparar resultados y hacer más visibles los costes asociados a cada regulación.
«Mientras premiemos las restricciones y ocultemos sus costes, seguiremos eligiendo una vivienda escasa y cara», concluye el informe.